
Si eres empresario o has tenido actividad profesional desde el inicio del año, te interesa saber qué impuestos estás obligado a presentar y cuándo.
En general, en el 3T trimestre de 2024 necesitaremos saber las operaciones realizadas durante los meses de:
- JULIO 2024
- AGOSTO 2024
- SEPTIEMBRE 2024
¿Qué FECHAS tienes para presentar los impuestos?
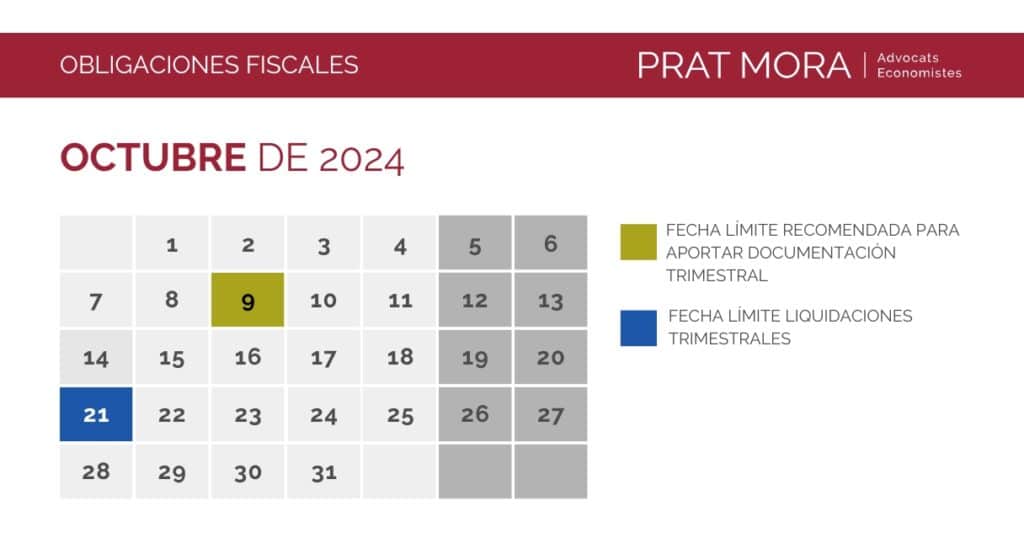
Fecha final de presentación de liquidaciones del trimestre: 21/10/2024
Pero ten en cuenta (muy importante):
- Domiciliaciones del trimestre: si las liquidaciones salen a pagar, se pueden domiciliar hasta el día 16 de octubre
El cargo será el último día de presentación de liquidaciones, es decir, el día 21 de octubre de 2024.
Y se cargará directamente en la cuenta informada en la propia liquidación.
- Resto de liquidaciones a pagar del trimestre: se liquidarán entre 1 y 2 días antes de la fecha límite, es decir, entre el día 18 y 21 de octubre de 2024.
- Fecha límite recomendada para entregarnos la información necesaria del trimestre: 11 de octubre de 2024.
Para facilitar la revisión y cálculo de las liquidaciones, agradecemos que nos envíes la información antes de la fecha indicada.
¿Cuáles son los IMPUESTOS que deben presentarse este 3T 2024?
¿Y cuáles afectan particularmente a tu empresa?
En función de las características propias de tu actividad, deberás presentar o no algunos de los siguientes impuestos, por categoría:
RETENCIONES
Las retenciones de IRPF son cantidades que se retienen a los contribuyentes por determinadas rentas (algunos ejemplos de las más habituales son las nóminas, los alquileres, los profesionales…).
Estas cantidades se denominan Retenciones, y se consideran como una especie de anticipo que se hace a la Agencia Tributaria.
Modelo 111, Retenciones e ingresos a cuenta del IRPF (Rendimientos de trabajo y de actividades económicas, premios y determinadas ganancias patrimoniales e imputaciones de renta)
Incluye varios tipos de retención:
RETENCIONES DE TRABAJADORES (NÓMINAS)
La empresa ha retenido unas cantidades determinadas por ley en las nóminas de cada uno de los trabajadores.
Esta cantidad que la empresa liquida en nombre de los trabajadores, figurará como ya liquidada (anticipada) reflejada en la Declaración de la Renta de cada trabajador.
¿CÓMO SE CALCULA? Resulta de la suma de las retenciones practicadas al total de sus trabajadores en todas las nóminas del período correspondiente.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Solo en el caso de que nuestro DEPARTAMENTO LABORAL no confeccione tus nóminas mensuales, necesitaremos que nos las envíes.
RETENCIONES DE ACTIVIDADES ECONÓMICAS A MÓDULOS
Algunas actividades de empresarios personas físicas que tributan por módulos (como transportistas, etc.) generan en sus facturas una retención del 1%.
En caso de haber disfrutado de estos servicios, se deben informar los datos de cada uno de los proveedores y liquidar el importe de este porcentaje (1%) acumulado de todas las facturas.
¿CÓMO SE CALCULA? Resulta de la suma de las retenciones practicadas al total de facturación (facturas recibidas) para estos proveedores durante el período correspondiente.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Necesitamos la lista o copia de las facturas recibidas de estos proveedores. En las liquidaciones deben informarse nominalmente, por lo que no es suficiente con los importes.
Para facilitar la tarea, nuestra oficina te enviará una plantilla para anotar los datos necesarios. En caso de que no la hayas recibido, solicítanosla.
RETENCIONES DE PROFESIONALES
Algunas actividades profesionales ejercidas por personas físicas generan en sus facturas una retención (que puede ser del 7%, 15%, etc.).
¿CÓMO SE CALCULA? Resulta de la suma de las retenciones practicadas al total de facturación (facturas recibidas) para estos proveedores durante el período correspondiente.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Necesitamos la lista o copia de las facturas recibidas de estos.
En las liquidaciones deben informarse nominalmente, por lo que no es suficiente con los importes.
Para facilitar la tarea, nuestra oficina te enviará una plantilla para anotar los datos necesarios. En caso de que no la hayas recibido, solicítanosla.
Modelo 115, Retenciones e ingresos a cuenta sobre determinadas rentas o rendimientos procedentes del ARRENDAMIENTO o subarrendamiento de INMUEBLES URBANOS
¿CÓMO SE CALCULA? Resulta de la suma de las retenciones practicadas a los recibos de alquiler pagados durante el período correspondiente.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Como normalmente no hay muchas variaciones durante el ejercicio, necesitamos que nos informes de los nuevos importes solo en caso de que existan variaciones respecto a períodos anteriores.
Modelo 123, Retenciones e ingresos a cuenta sobre determinados rendimientos del capital mobiliario y sobre la Renta de No Residentes.
¿CÓMO SE CALCULA? Corresponde a la suma de las retenciones practicadas por los conceptos: intereses, dividendos, préstamos o alquiler de negocios.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Necesitamos la relación de los importes tanto de las BASES como de las CUOTAS.
Modelos 130-131, Pagos a cuenta del Impuesto sobre la Renta de las Personas Físicas.
Son cantidades a cuenta que los empresarios personas físicas ingresan como anticipo a los beneficios previstos.
PAGOS A CUENTA EN RÉGIMEN DE ESTIMACIÓN DIRECTA Y SIMPLIFICADA
¿CÓMO SE CALCULA? Es el anticipo de un porcentaje de los beneficios previstos, calculados sobre los resultados obtenidos desde el principio del año hasta la finalización del período impositivo (para este trimestre la fecha final es el 30 de septiembre de 2024).
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Es la misma documentación que pedimos para calcular el modelo de IVA, excepto en casos concretos que ya informamos particularmente.
PAGOS A CUENTA EN RÉGIMEN DE ESTIMACIÓN OBJETIVA (MÓDULOS)
¿CÓMO SE CALCULA? En el 3T el resultado coincide con el de la liquidación anterior.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? En principio, ya tenemos toda la información disponible para poder hacer los cálculos.
Modelo 303, Impuesto sobre el Valor Añadido
El IVA es un impuesto indirecto que grava el consumo. Incluye el IVA generado en las facturas de ventas, menos el IVA soportado en las facturas de compras y gastos deducibles.
IVA EN RÉGIMEN DE ESTIMACIÓN OBJETIVA (MÓDULOS)
¿CÓMO SE CALCULA? En el 3T el resultado coincide con el de la liquidación anterior.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? En principio, ya tenemos toda la información disponible para poder hacer los cálculos.
IVA DE ACTIVIDAD DE ALQUILERES
IVA generado en los ingresos por arrendamientos de LOCALES de negocio.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Los recibos de alquiler emitidos y los gastos relacionados.
IVA DE ACTIVIDAD DE COMPRAVENTA
IVA generado en la venta de bienes y servicios.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Las facturas de ventas emitidas y las facturas de gastos recibidas.
Modelo 349, Declaración Recapitulativa de Operaciones Intracomunitarias.
Solo deben presentarlo las empresas que realicen operaciones con países de la Unión Europea.
¿CÓMO SE CALCULA? En función de la suma de las facturas emitidas y recibidas de compras y ventas con países de la UE.
¿QUÉ DOCUMENTACIÓN NECESITAMOS PARA PODER CALCULARLO? Necesitamos las facturas emitidas y recibidas con estos países de la UE.
Este resumen no incluye todos los tipos de impuestos que existen, ya que algunas empresas, por sus características, deben presentar otras liquidaciones que no están reflejadas en este artículo.
En caso de dudas, consúltanos para que te informemos detalladamente de cuáles son los impuestos que afectan directamente a tu actividad.
Contacta con nosotros y te informaremos sobre qué liquidaciones debes presentar este trimestre 2024, en función de tus características particulares.


